湖南首试互联网金融产品为实体经济融资 担保模式创新与挑战
互联网金融的快速发展为实体经济融资提供了新的路径。作为中部经济大省,湖南率先尝试将互联网金融产品引入实体经济融资领域,其中担保机制成为关键一环。本文将以湖南的首次试点为切入点,分析其运作模式、社会价值以及面临的挑战。
一、背景:实体经济融资难与互联网金融的破局
传统金融体系下,中小企业普遍面临融资门槛高、抵押不足、审批周期长等问题。互联网金融凭借其高效、透明、去中心化的特点,能够有效降低信息不对称,拓宽融资渠道。湖南省积极推动金融创新,首次尝试通过互联网金融平台为本地实体企业提供融资服务,尤其是制造业、农业和科技型中小企业。
二、试点模式:担保如何嵌入互联网金融
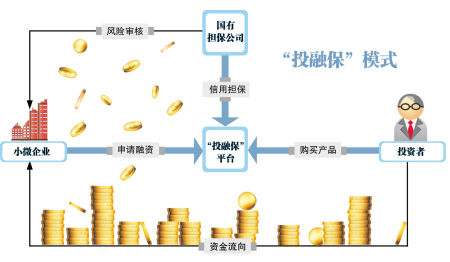
湖南此次试点的核心在于引入担保机制,以增信方式降低投资风险。具体模式包括:
- 政府性融资担保机构介入:由省、市两级担保公司为借款企业提供信用担保,部分项目还获得财政风险补偿。
- 平台风控与大数据评估:互联网金融平台利用企业纳税、流水、供应链等数据,建立信用画像,筛选优质项目。
- 担保与保险联动:部分产品引入保险公司为担保方提供再保险,分散风险。
- 融资资金定向使用:资金流向受监管部门监控,确保用于实际生产经营,防止挪用。
典型案例如某湖南本土互联网金融平台联合担保公司,为一家小型智能装备企业成功融资500万元,期限6个月,利率低于民间借贷,且担保费率优惠。
三、意义:为实体经济注入新动能
此次试点具有多重积极意义:
- 缓解中小企业融资难题:通过担保增信,原本无法从银行获得贷款的企业得以获得资金支持。
- 引导民间资本流向实体:互联网金融将分散的民间资金汇聚,通过担保过滤风险,精准对接实体项目。
- 推动区域金融改革:湖南的探索为其他省份提供了可复制的经验,有助于完善多层次资本市场。
四、挑战与风险:担保模式下的隐忧
尽管前景可观,但担保模式仍面临以下挑战:
- 风险积聚:若担保机构过度承担风险,一旦出现大面积违约,可能引发系统性风险。
- 监管空白:互联网金融担保的法律定位尚不清晰,跨部门监管协调难度大。
- 信息不对称:部分企业数据造假,平台风控能力有待提升。
- 可持续性:担保费率与融资成本需平衡,若政府补贴退出,商业模式能否持续存疑。
五、对策建议
- 完善担保与再担保体系,建立风险分担机制。
- 加强监管科技应用,实现资金流向实时监控。
- 推动征信体系建设,打通政务数据与金融数据。
- 鼓励担保产品创新,如知识产权质押、供应链担保等。
六、
湖南首试互联网金融产品为实体经济融资,并以担保作为核心增信手段,是一次有益的金融创新实践。它既为解决中小企业融资难提供了新思路,也警示我们须审慎管理风险。只有在规范与发展之间找到平衡,互联网金融才能真正成为实体经济的“源头活水”。
如若转载,请注明出处:http://www.fjzzdb.com/product/29.html
更新时间:2026-09-15 15:09:50