吕印凯担保 法律风险、责任边界与实务应对
吕印凯担保:法律风险、责任边界与实务应对
“吕印凯担保”作为一个具体的担保个案,涉及担保人吕印凯为债务人提供担保后所引发的权利义务关系。本文围绕担保的法律性质、担保人可能承担的责任、常见风险以及实务应对策略展开分析,旨在为类似情形提供参考框架(具体案件应以事实和法律规定为准)。
一、担保的法律性质与基本类型
担保是为保障债权实现而设立的法律制度。根据《中华人民共和国民法典》第三编第十三章的规定,担保方式主要包括保证、抵押权、质权、留置权和定金。实践中,“吕印凯担保”最可能涉及的是保证,即为债务人的债务向债权人提供信用担保。
保证分为两种基本类型:
- 一般保证:保证人享有先诉抗辩权,债权人须先就主债务人财产强制执行无效果后,才能要求保证人承担责任(《民法典》第六百八十七条)。
- 连带责任保证:债权人可以直接请求保证人在保证范围内承担责任,无需先向债务人主张(《民法典》第六百八十八条)。
当事人对保证方式没有约定或者约定不明确的,按照一般保证承担保证责任(《民法典》第六百八十六条)。这是《民法典》相较原《担保法》的重要变化,对保证人更为有利。
二、担保人可能承担的责任范围
保证责任的范围首先依当事人约定;没有约定或约定不明的,依《民法典》第六百九十一条,包括主债权及其利息、违约金、损害赔偿金和实现债权的费用。
保证人享有债务人的抗辩权(《民法典》第七百零一条),例如主债务已过诉讼时效、主合同无效等抗辩,保证人均可主张。保证期间是决定保证人是否承担责任的关键期限:当事人约定的保证期间优先;没有约定的,保证期间为主债务履行期限届满之日起六个月(《民法典》第六百九十二条)。债权人未在保证期间内依法主张权利的,保证人不再承担保证责任。
三、常见法律风险
对于吕印凯这样的担保人而言,主要风险包括:
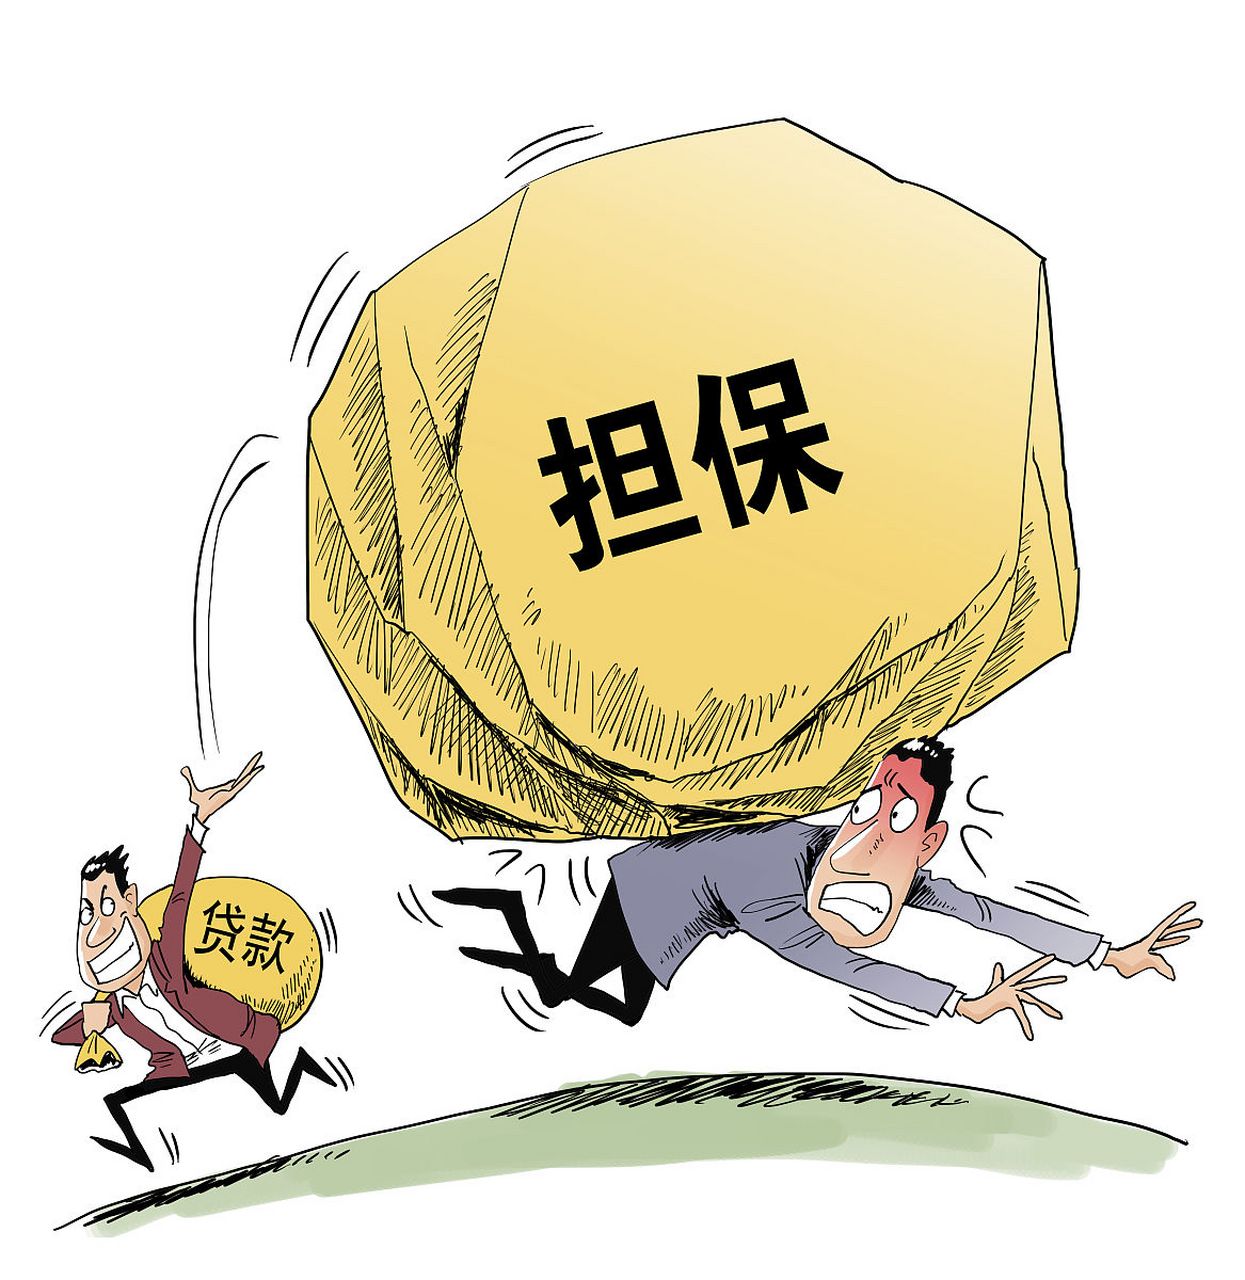
- 连带责任风险:若约定为连带责任保证,债权人可直接追索担保人,担保人清偿后虽可向债务人追偿(《民法典》第七百条),但追偿能否实现取决于债务人的偿付能力,实际中往往落空。
- 保证期间与诉讼时效风险:保证期间届满、债权人未主张权利的,保证责任消灭;但若债权人在保证期间内主张,随后又涉及诉讼时效的计算,担保人若疏忽抗辩可能被动承担责任。
- 主合同效力风险:主合同无效的,保证合同原则上无效,但担保人有过错的,仍需承担相应赔偿责任(《民法典》第六百八十二条)。
- 超额担保与信息不对称风险:担保人往往对主债务的真实规模、债务人的履约能力缺乏充分了解,容易在不知情情况下承担超出预期的责任。
- 追偿风险:代为清偿后向债务人追偿,可能面临债务人无财产可供执行、诉讼成本高昂等问题。
四、实务应对建议
针对担保人,可从以下方面降低风险:
- 明确保证方式与范围:在担保合同中清晰约定为一般保证,并限定保证范围与最高限额,避免“全额无限连带”的概括表述。
- 约定保证期间:明确约定合理的保证期间,避免适用法定期间带来的不确定性。
- 审查主合同:签约前核实主债务的真实性、合法性及债务人的资信状况,保留相关证据。
- 善用抗辩权:诉讼中及时主张先诉抗辩权(一般保证情形)、主债务时效抗辩、保证期间抗辩等。
- 及时行使追偿权:承担保证责任后,第一时间向债务人主张追偿,并可考虑要求债务人提供反担保。
- 关注代位权:保证人承担保证责任后,在其清偿范围内取得债权人对债务人的权利(《民法典》第七百条),应积极行使。
##
担保是一项具有较强法律后果的民事行为。“吕印凯担保”所代表的情形提醒我们:担保人在提供担保前应充分了解法律规则,在合同中明确权利义务,在履约过程中注意期间与抗辩,才能有效控制风险、维护自身合法权益。具体案件的处理,建议结合案件事实咨询专业律师,以法律规定和生效裁判为准。
如若转载,请注明出处:http://www.fjzzdb.com/product/49.html
更新时间:2026-10-22 07:52:07